⚠️ Diese Seite verbindet Sie mit Atovias Partnern und Affiliate-Märkten. Wir können für Aktivitäten über diese Links eine Provision von Affiliate-Partnern erhalten. Rabattangebote können sich jederzeit gemäß den Richtlinien ändern! Seien Sie versichert, es fallen keine zusätzlichen Kosten für Sie an! Wir hoffen, dass Sie dadurch Zeit beim Finden der richtigen Artikel sparen!
- Was bedeutet eine Versicherungsanspruch-Meldung genau
- Die wichtigsten Fristen im Überblick
- Schritt-für-Schritt-Anleitung zur Antragstellung
- Benötigte Unterlagen und Nachweise
- Private vs. gesetzliche Versicherung im Vergleich
- Häufige Ablehnungsgründe und wie man sie vermeidet
- Was tun bei Ablehnung des Antrags
- Praktische Checkliste zur Antragstellung
- Tipps zur Beschleunigung der Bearbeitung
- Häufig gestellte Fragen
Der Schaden ist gerade passiert – das Auto ist beschädigt, das Wasser läuft aus der Leitung, oder ein Unfall hat Sie außer Gefecht gesetzt. In diesem Moment stellt sich für viele die gleiche Frage: Wie stelle ich jetzt eigentlich einen Versicherungsanspruch, und was muss ich dabei beachten, damit die Zahlung nicht verzögert oder sogar abgelehnt wird? Dieser Artikel führt Sie durch alle wichtigen Schritte, von der ersten Meldung bis zum Widerspruch bei einer Ablehnung, damit Sie genau wissen, was zu tun ist.
- Schäden sollten der Versicherung unverzüglich gemeldet werden, um Ansprüche nicht zu gefährden.
- Vollständige Unterlagen und Nachweise beschleunigen die Bearbeitung erheblich.
- Bei Ablehnung besteht die Möglichkeit von Widerspruch und Schlichtung durch unabhängige Stellen.
Was bedeutet eine Versicherungsanspruch-Meldung genau
Eine Versicherungsanspruch-Meldung ist die formelle Mitteilung an den Versicherer, dass ein versicherter Schadensfall eingetreten ist und eine Leistung erwartet wird. Rechtlich basiert diese Meldung in Deutschland vor allem auf dem Versicherungsvertragsgesetz (VVG), das die Rechte und Pflichten beider Vertragsparteien regelt. Wichtig ist die Unterscheidung zwischen der reinen Schadensmeldung, die den Vorfall lediglich dokumentiert, und der eigentlichen Anspruchsstellung, mit der konkret eine Leistung – etwa eine Reparaturkostenerstattung oder eine Versicherungssumme – eingefordert wird.
Ein Beispiel: Wird bei einem Wasserschaden zunächst nur der Schaden gemeldet, muss im zweiten Schritt aktiv ein Antrag mit Rechnungen und Fotos eingereicht werden, damit die Versicherung tatsächlich zahlt. Wer diesen Unterschied kennt, vermeidet unnötige Verzögerungen.
Die wichtigsten Fristen im Überblick
Die Meldefristen unterscheiden sich je nach Versicherungsart und Vertrag. Grundsätzlich gilt jedoch: Ein Schaden sollte der Versicherung unverzüglich, also ohne schuldhaftes Zögern, gemeldet werden. Wer die Meldung zu lange hinauszögert, riskiert, dass der Versicherer die Leistung kürzt oder sogar vollständig verweigert, da eine verspätete Meldung dem Versicherer die Prüfung des Schadens erschwert.
Da sich konkrete Fristangaben je nach Versicherer, Sparte und individuellem Vertrag unterscheiden, lohnt sich immer ein Blick in die eigenen Versicherungsbedingungen. Als praktische Faustregel gilt: Je schneller die Meldung erfolgt, desto reibungsloser läuft in der Regel die weitere Bearbeitung.
Schritt-für-Schritt-Anleitung zur Antragstellung
Die eigentliche Antragstellung folgt einem klaren Ablauf, der sich in fünf Kernschritte gliedert:
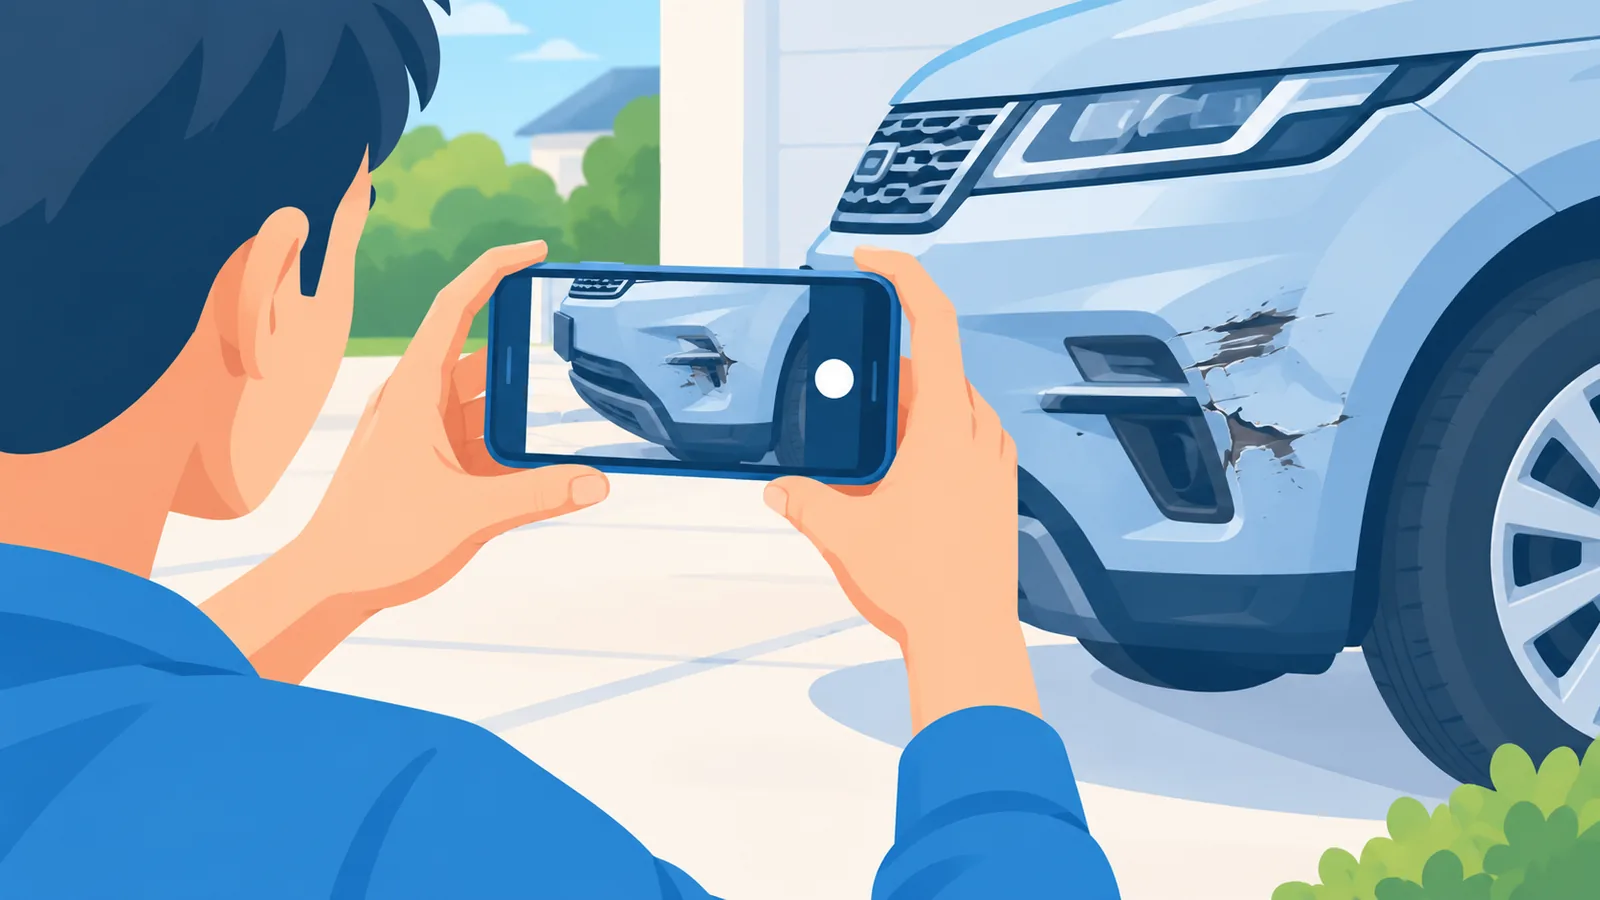
- Schaden sorgfältig dokumentieren, etwa durch Fotos, Videos oder eine schriftliche Beschreibung des Vorfalls.
- Versicherer zeitnah kontaktieren, telefonisch, online oder schriftlich, je nach Vorgabe des Anbieters.
- Erforderliche Formulare vollständig und wahrheitsgemäß ausfüllen.
- Alle Nachweise wie Rechnungen, Gutachten oder Atteste zusammen mit dem Antrag einreichen.
- Eingangsbestätigung der Versicherung abwarten und den weiteren Kontakt im Blick behalten.
Wer diese Reihenfolge einhält, reduziert das Risiko von Rückfragen und beschleunigt die Bearbeitung spürbar.
Benötigte Unterlagen und Nachweise
Zu den klassischen Standarddokumenten zählen Fotos vom Schaden, Kaufbelege oder Rechnungen, ärztliche Atteste bei Personenschäden sowie bei Unfällen häufig ein Polizeibericht. Je nach Versicherungsart können weitere Sonderdokumente nötig sein, etwa ein Gutachten bei größeren Sachschäden oder ein ärztliches Zeugnis bei Berufsunfähigkeitsansprüchen.
Es empfiehlt sich, sämtliche Unterlagen zum Schadensfall über einen längeren Zeitraum aufzubewahren, da bei Rückfragen oder einem späteren Widerspruch häufig erneut auf diese Dokumente zurückgegriffen werden muss.
Private vs. gesetzliche Versicherung im Vergleich
Je nach Versicherungsart unterscheidet sich der Ablauf einer Anspruchsstellung erheblich. Die folgende Tabelle zeigt die wichtigsten Unterschiede im Überblick:
| Kriterium | Private Versicherung | Gesetzliche Versicherung |
|---|---|---|
| Zuständigkeit | Individueller Versicherer laut Vertrag | Gesetzlich festgelegte Trägerorganisation |
| Bearbeitungsdauer | Unterschiedlich, abhängig von Versicherer und Fallkomplexität | Meist standardisierte Abläufe mit klaren Zuständigkeiten |
| Kostenübernahme | Richtet sich nach individuellem Vertragsumfang | Richtet sich nach gesetzlich definiertem Leistungskatalog |
| Widerspruchsmöglichkeiten | Widerspruch direkt beim Versicherer, ggf. Schlichtungsstelle | Widerspruchsverfahren nach sozialrechtlichen Vorgaben |
Für Verbraucher bedeutet das: Bei privaten Verträgen lohnt sich ein genauer Blick in die Vertragsbedingungen, während bei gesetzlichen Versicherungen die Abläufe stärker vorgegeben und dadurch oft einheitlicher sind.
Häufige Ablehnungsgründe und wie man sie vermeidet
Viele Anträge scheitern nicht am eigentlichen Schaden, sondern an vermeidbaren Fehlern. Zu den häufigsten Gründen zählen Formfehler wie unvollständig ausgefüllte Formulare, fehlende oder unklare Nachweise, eine verspätete Meldung des Schadens sowie vertragliche Ausschlussklauseln, die den konkreten Fall gar nicht abdecken.
Wer den Antrag vor dem Absenden noch einmal auf Vollständigkeit prüft und im Zweifel beim Versicherer nachfragt, ob alle Unterlagen vorliegen, senkt das Risiko einer Ablehnung deutlich.
🛒 Empfohlenes Produkt
Was tun bei Ablehnung des Antrags
Wird ein Antrag abgelehnt, ist das nicht zwangsläufig das letzte Wort. Zunächst kann schriftlich Widerspruch eingelegt werden, wobei die im Ablehnungsschreiben genannte Frist unbedingt einzuhalten ist. Bleibt der Widerspruch erfolglos, kann eine unabhängige Schlichtungsstelle wie der Versicherungsombudsmann eingeschaltet werden, um eine außergerichtliche Klärung zu erreichen.
In komplexeren oder besonders strittigen Fällen kann zusätzlich anwaltliche Unterstützung sinnvoll sein, insbesondere wenn hohe Summen oder grundsätzliche Vertragsfragen betroffen sind.
Praktische Checkliste zur Antragstellung
- Schaden umfassend fotografieren und dokumentieren.
- Versicherer so schnell wie möglich informieren.
- Formular vollständig und korrekt ausfüllen.
- Kopien aller eingereichten Dokumente für die eigenen Unterlagen behalten.
- Wichtige Fristen im Kalender notieren.
- Eingangsbestätigung der Einreichung sichern und aufbewahren.
Tipps zur Beschleunigung der Bearbeitung
Eine vollständige und gut sortierte Unterlagensammlung ist der wichtigste Hebel, um Rückfragen und damit Verzögerungen zu vermeiden. Zusätzlich kann der direkte Kontakt zum zuständigen Sachbearbeiter helfen, offene Fragen schneller zu klären als über allgemeine Servicehotlines. Viele Versicherer bieten mittlerweile digitale Einreichungswege über Online-Portale oder Apps an, die den Prozess spürbar beschleunigen können.
Häufig gestellte Fragen
Wie lange dauert die Bearbeitung eines Antrags?
Die Bearbeitungsdauer ist unterschiedlich lang und hängt vom Versicherer sowie der Komplexität des Falls ab.
Was passiert bei Fristversäumnis?
Eine verspätete Meldung kann dazu führen, dass die Versicherung die Leistung kürzt oder ganz ablehnt, da die Schadensprüfung erschwert wird.
Kann man den Antrag nachträglich ändern?
In vielen Fällen können fehlende Unterlagen nachgereicht werden, es empfiehlt sich jedoch, dies zeitnah und in Absprache mit dem Versicherer zu tun.
Welche Kosten entstehen bei einem Widerspruch?
Der Widerspruch selbst ist in der Regel kostenfrei, zusätzliche Kosten können jedoch bei anwaltlicher Unterstützung entstehen.
Wer hilft bei Streitfällen mit der Versicherung?
Unabhängige Schlichtungsstellen wie der Versicherungsombudsmann sowie im weiteren Verlauf ein Rechtsanwalt können bei Streitfällen unterstützen.
Ein Versicherungsanspruch lässt sich deutlich reibungsloser durchsetzen, wenn der Schaden zeitnah gemeldet, sorgfältig dokumentiert und mit vollständigen Unterlagen eingereicht wird. Wer die typischen Ablehnungsgründe kennt und im Ernstfall die Möglichkeit eines Widerspruchs nutzt, verbessert seine Chancen auf eine faire Regulierung erheblich. Prüfen Sie am besten schon jetzt Ihre eigenen Versicherungsunterlagen, damit Sie im Schadensfall bestens vorbereitet sind.
- Versicherungsvertragsgesetz (VVG)
- Versicherungsombudsmann e. V.
Mehr Vergleiche und Kaufberatung gefällig?
Diesen Artikel zitieren
Quelle: Atovia (Atovia). https://atovia.kr